"세상에, 차갑고 건조한 수식들 너머에 이렇게 치열하고 따뜻한 인간의 삶이 숨 쉬고 있었다니!"
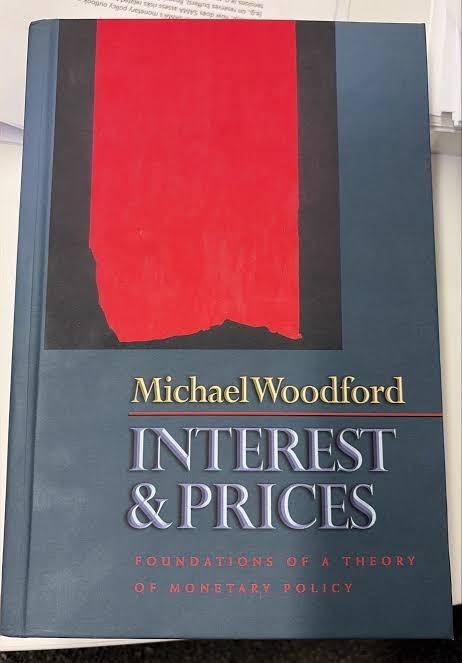
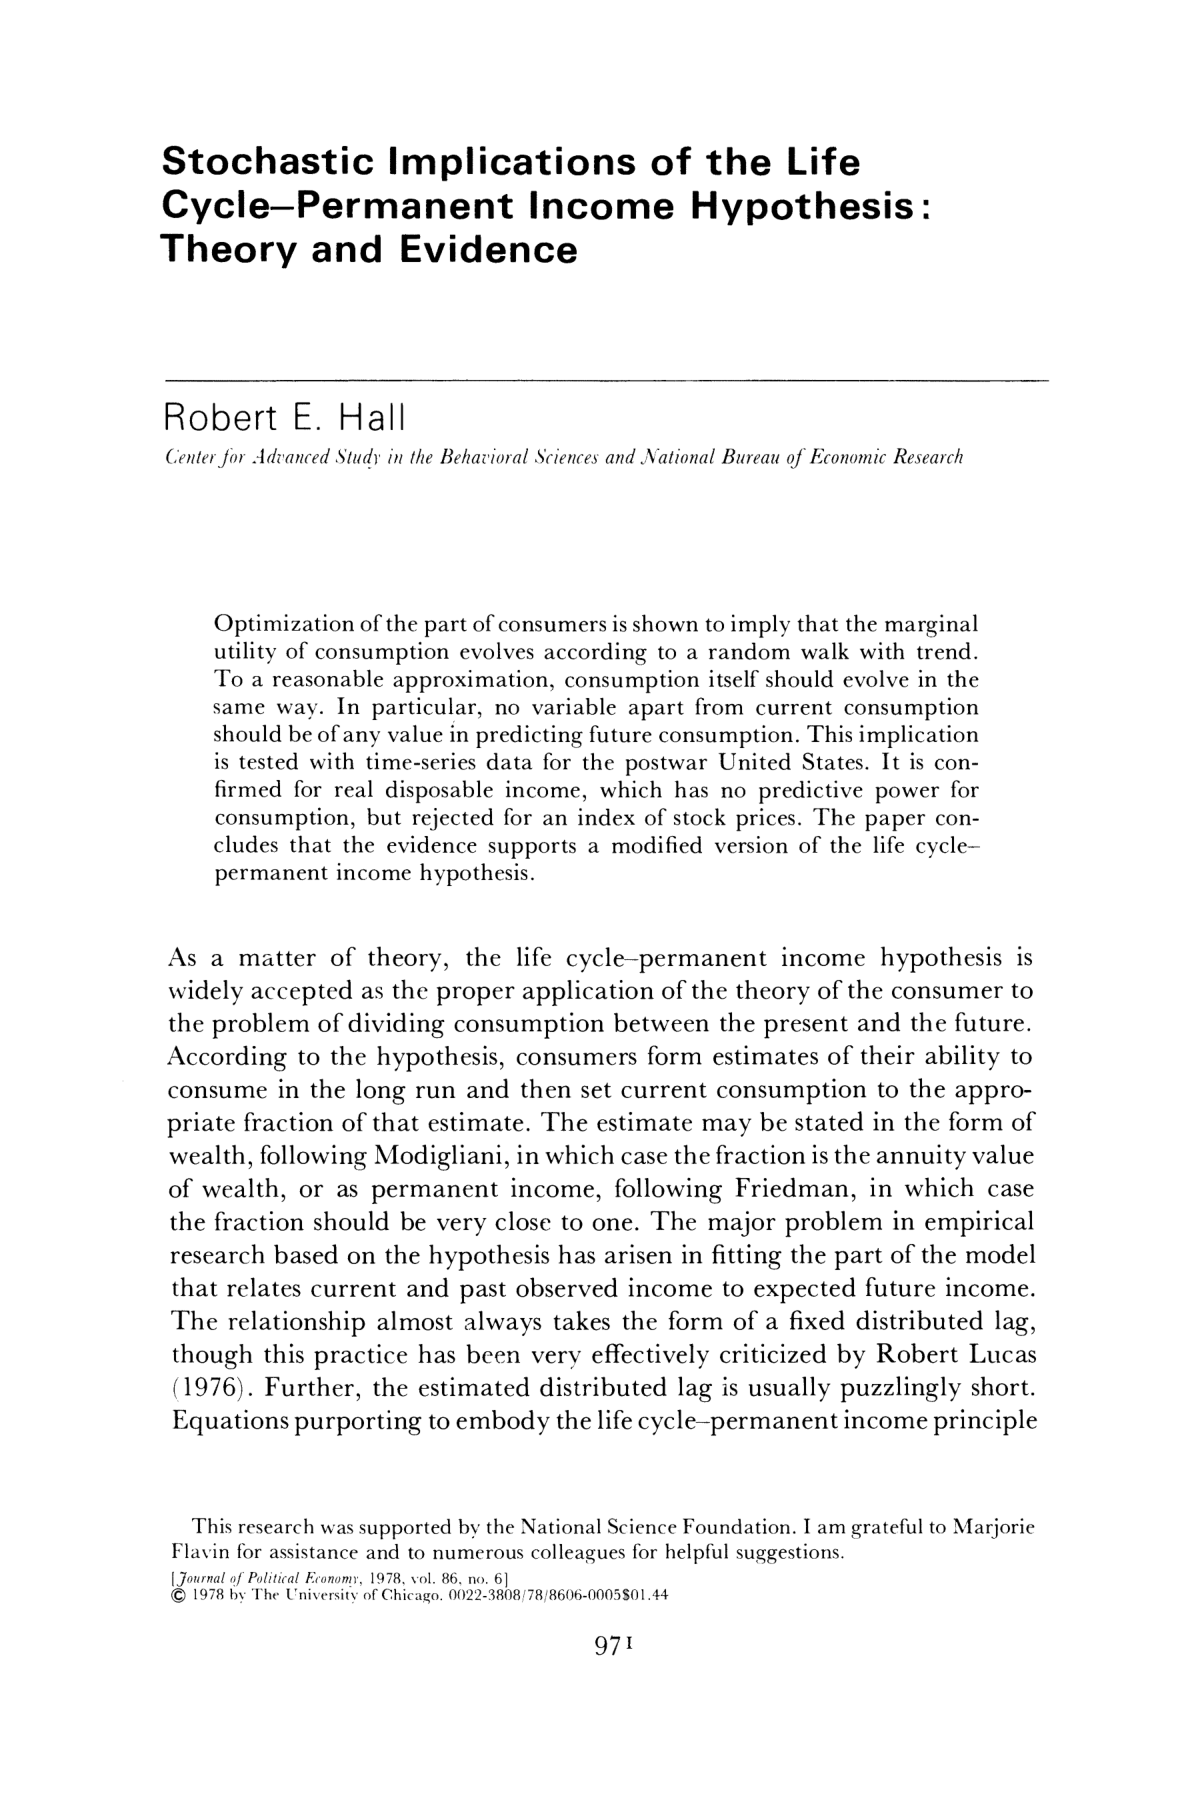
로버트 홀의 1978년 논문인 생애주기·항상소득 가설의 확률적 함의(Stochastic Implications of the Life Cycle-Permanent Income Hypothesis: Theory and Evidence) 마지막 페이지를 덮고, 이어서 마이클 우드퍼드의 역작인 이자와 물가(Interest and Prices: Foundations of a Theory of Monetary Policy)의 서문을 펼쳤을 때 저도 모르게 터져 나온 탄성이었어요. 밤늦은 시간 서재 스탠드 불빛 아래에서 빽빽한 오일러 방정식과 로그선형 근사식들을 하나씩 따라가다 보니, 마치 거대한 교향곡의 총보를 처음 마주한 지휘자가 된 듯한 전율이 밀려왔죠. 많은 분들이 거시경제학이나 통화정책이라고 하면 뉴스 화면에 스쳐 지나가는 딱딱한 기준금리 수치나 복잡한 물가지수 그래프를 먼저 떠올리시곤 해요. 하지만 우리가 매일 장바구니를 들고 마트에서 가격표를 살피며 내일의 살림살이를 계획하는 그 작고 사소한 결심들이 모여, 결국 국가 전체의 거대한 파도를 만든다는 사실을 깨닫는 순간 세상을 바라보는 시선이 완전히 달라진답니다. 오늘 글에서는 제가 두 고전을 한 줄씩 곱씹으며 느낀 이론적 뼈대를 풀어내 보려고 해요.
솔직히 말해서 처음 우드퍼드의 두꺼운 원서를 마주했을 때는 그 압도적인 분량과 수리적 엄밀함에 살짝 현기증이 나기도 했어요. 그런데 그 정교한 신빅셀식 통화정책 모형의 첫 단추가 어디서 끼워지는지 역추적해 올라가다 보면, 놀랍게도 1978년 로버트 홀이 단 열일곱 페이지 남짓한 논문으로 쏘아 올린 소비자의 생애주기 최적화 방정식과 정확히 만나는 지점이 나타나요. 한 개인이 예측할 수 없는 내일의 소득 변동 앞에서 가족의 평온한 식탁을 지키기 위해 오늘의 소비와 내일의 저축을 조율하는 행위가, 곧 중앙은행이 금리라는 조타수를 움직여 인플레이션과 경기 변동을 잠재우는 가장 근본적인 출발점이 되는 셈이죠.
우리가 살아가는 시장은 중앙의 누군가가 모든 것을 일방적으로 지시하는 기계 장치가 아니에요. 수없이 많은 개별 가계와 기업들이 각자의 자리에서 미래를 내다보며 스스로 판단하고 행동하는 자율적 분산 합의 생태계에 가깝죠. 그리고 그 주체들이 매 순간 가격 경직성이나 정보의 시차라는 시장 마찰의 완충 경계면을 통과할 때, 어떻게 하면 사회 전체가 극심한 인플레이션이나 디플레이션의 늪에 빠지지 않고 균형을 잡을 수 있을지가 바로 두 저자가 평생을 바쳐 탐구한 문제의식이에요. 그 해답은 과거의 굳어진 관성에 매몰되는 것이 아니라, 시간의 흐름 속에서 매 순간 미래의 기대를 반영하여 최선의 선택을 갱신하는 연속 시간의 동적 최적 경로 제어 원리에 담겨 있답니다.
이런 맥락에서 본 글이 지향하는 목표는 두 원전의 엄밀한 미시적 통찰을 바탕으로 자율적 분산 합의 생태계와 시장 마찰의 완충 경계면 위에서 연속 시간의 동적 최적 경로 제어 원리를 작동시켜, 거시적 변동성의 폭풍 속에서도 모든 경제 주체의 일상을 지키는 사회적 후생의 초과 가치를 창출하는 데 있습니다. 거창한 수식처럼 들릴지 모르지만, 결국은 불확실한 세파 속에서도 성실하게 오늘을 살아가는 사람들의 땀방울이 부당한 물가 왜곡이나 경기 침체로 인해 허무하게 증발하지 않도록 보호막을 치는 작업이에요.
글을 읽어나가다 보면 왜 현대 경제학자들이 그토록 집요하게 거시경제 현상 밑바닥에 깔린 개별 인간의 선택 원리를 파헤쳤는지 자연스럽게 고개를 끄덕이게 되실 거예요. 끝까지 천천히 동행해 주시면 좋겠어요.
1. 거시경제 안정화의 미시경제적 기초를 세운 생애주기 소비 결정 원리
로버트 홀의 논문을 처음 읽어나갈 때 가장 먼저 뒤통수를 맞은 듯한 느낌을 준 문장은, 당대 주류 계량경제학자들이 금과옥조처럼 여기던 전통적인 소비함수가 근본적으로 잘못 설계되었다는 서늘한 진단이었어요. 프리드먼(Milton Friedman)의 항상소득 가설이나 모딜리아니(Franco Modigliani)의 생애주기 가설은 원래 인간이 눈앞의 당장 벌어들인 소득에만 휘둘리지 않고 평생에 걸친 장기적인 안목으로 소비를 결정한다는 위대한 통찰에서 출발했거든요. 그런데 정작 실증 분석을 하는 경제학자들은 이 미래지향적인 인간관을 수식으로 옮기면서, 현재의 소비를 과거 몇 년 동안의 소득 수치들을 가중평균한 분포시차(Distributed Lag) 모형으로 단순화해 버리는 실수를 저질렀던 거예요.
홀은 바로 이 지점을 날카롭게 파고들며 거시경제 안정화의 미시경제적 기초가 어떠해야 하는지 정면으로 보여줍니다. 생각해 보세요. 우리가 내일 아침에 우산을 챙길지 말지 결정할 때, 지난주 월요일과 화요일의 강수량을 기계적으로 평균 내서 결정하지는 않잖아요. 지금 당장 창밖의 구름 모양과 기상청의 내일 예보, 즉 현재 시점에서 가용한 모든 미래에 대한 정보를 종합해서 판단하죠. 소비도 마찬가지예요. 만약 소비자가 진정으로 자신의 생애 전체에 걸친 효용을 극대화하려는 주체라면, 과거의 소득 데이터는 이미 현재의 소비 수준 속에 전부 반영되어 녹아들어 있을 뿐, 미래의 소비 변화를 예측하는 데 아무런 추가 정보를 주지 못한다는 것이 홀의 핵심 논지랍니다.
이 논리를 수학적으로 뒷받침하기 위해 홀이 서론과 이론적 배경에서 제시한 최적화 구조는 놀라울 정도로 간결하고 우아해요. 불확실성 아래에서 살아가는 대표적 소비자는 현재 시점 t부터 생애의 마지막 시점 T까지 매 기간 얻게 될 효용의 기대합을 극대화하려고 해요. 이를 기호로 표현하면 Et ∑τ=0T−t (1 + δ)−τ u(ct+τ)를 극대화하는 문제로 정식화됩니다. 여기서 δ는 소비자가 미래보다 현재를 얼마나 더 중요하게 여기는지를 나타내는 주관적 시간선호율이고, u(c)는 한 기간의 소비 c에서 얻는 엄밀한 강오목(Strictly Concave) 효용함수예요. 효용함수가 오목하다는 것은, 하루에 밥을 열 끼 몰아서 먹고 다음 날 굶는 것보다 매일 세 끼씩 고르게 나누어 먹을 때 인간의 삶이 훨씬 더 평온하고 행복하다는 지극히 인간적인 진실을 담고 있죠.
물론 이 소비자는 무한정 돈을 쓸 수 없으니 생애 전체의 예산 제약식을 마주하게 됩니다. 현재 보유한 비인적 자산 At와 앞으로 벌어들일 확률적 노동소득 wt+τ의 현재가치 합계가 앞으로 평생 지출할 소비 ct+τ의 현재가치 합계를 넘어설 수 없다는 제약 조건인 ∑τ=0T−t (1 + r)−τ (ct+τ − wt+τ) = At가 그것이에요. 이때 실질이자율 r은 시간에 걸쳐 일정하고 주관적 시간선호율 δ보다 크거나 같다고 가정합니다. 소비자는 매 시점 t마다 자신이 알고 있는 모든 정보를 동원해 이 제약 조건 아래에서 생애 기대효용을 극대화하는 소비 계획을 세우게 되죠.
소비자가 오늘 소비를 아주 조금 줄여 저축하고 내일 그 원리금으로 소비를 늘렸을 때, 생애 전체의 효용이 더 이상 개선되지 않는 최적의 균형 상태에서는 반드시 다음의 일계 필요조건이 성립합니다.
Et u'(ct+1) = [(1 + δ) ÷ (1 + r)] × u'(ct)
이 짧은 식 하나가 거시경제학의 역사를 바꾸어 놓았습니다. 오늘 시점 t에서 기대하는 내일의 소비 한계효용 Et u'(ct+1)은 오직 오늘의 소비 한계효용 u'(ct)과 상수 비율 γ = (1 + δ) ÷ (1 + r)에 의해서만 결정된다는 뜻이기 때문입니다.
이 오일러 방정식이 품고 있는 가설의 확률적 함의(The Stochastic Implications of the Hypothesis)를 따라가다 보면 마치 추리소설의 범인을 밝혀내는 듯한 쾌감이 느껴져요. 기대값 기호 Et를 풀어서 실제 실현되는 내일의 한계효용으로 다시 쓰면, u'(ct+1) = γ u'(ct) + εt+1이라는 회귀식 형태가 도출됩니다. 여기서 오차항 εt+1은 오늘 시점 t에서는 도저히 미리 알 수 없었던 내일의 새로운 충격, 즉 평균이 0이고 오늘까지의 모든 과거 정보와 상관관계가 전혀 없는 순수한 백색잡음(Innovation)이에요. 다시 말해, 소비의 한계효용은 추세를 가진 확률보행(Random Walk with Trend) 과정을 따른다는 충격적인 결론이 도출되는 것이죠.
만약 한계효용 u'(c)가 소비 수준 c에 대해 선형에 가깝거나 이차함수 형태를 띤다면, 한계효용뿐만 아니라 소비 수준 ct 자체도 ct+1 = λ ct + εt+1이라는 확률보행 과정을 따르게 됩니다. 이게 왜 그토록 놀라운 발견일까요. 미래 소비를 예측하려고 할 때, 오늘 소비자가 실제로 얼마나 지출하고 있는지(ct)만 정확히 알면 그만이지, 작년에 소비를 얼마 했는지(ct−1, ct−2), 혹은 올해와 작년의 가처분소득이 얼마였는지(yt, yt−1) 같은 과거의 모든 시계열 데이터는 내일의 소비를 예측하는 데 아무런 통계적 설명력을 갖지 못한다는 뜻이기 때문이에요. 이미 오늘의 소비 ct라는 숫자 하나 속에 그 사람이 자신의 평생 소득과 재산, 그리고 미래의 불안과 희망에 대해 계산한 모든 지혜가 응축되어 있다는 통찰, 이것이 바로 홀이 밝혀낸 미시적 소비 동학의 정수랍니다.
사례 분석 : 생애주기 소비 평탄화가 작동하는 일상적 메커니즘
- 예상된 소득 변화의 경우: 매년 연말에 정기적으로 지급되는 상여금이나 이미 예고된 호봉 승급은 소비자에게 새로운 정보가 아닙니다. 합리적 소비자는 그 상여금을 받기 훨씬 전부터 이미 그 금액을 평생 소득에 포함해 매달의 소비 수준 ct를 높여 두었기 때문에, 실제로 통장에 상여금이 찍히는 달에 소비가 갑자기 튀어 오르지 않습니다.
- 예기치 못한 일시적 충격의 경우: 어느 날 갑자기 일회성 행운이나 단기적인 잔업 수당이 생겼을 때, 소비자는 그 돈을 그달에 전부 써버리지 않고 남은 생애 기간 전체에 걸쳐 아주 얇게 나누어 소비를 늘립니다. 따라서 단기 소득 변동에 대한 소비의 반응 계수는 극히 작게 나타납니다.
- 영구적인 환경 변화의 경우: 반대로 자신이 몸담은 산업의 구조적 도약이나 평생 이어질 직무 역량의 상승처럼 항상소득 자체를 바꾸는 새로운 정보(εt+1)가 도착했을 때만 비로소 소비 수준은 새로운 계단 위로 즉각 이동하며, 그 이동한 자리에서 다시 평탄한 걸음을 이어갑니다.
결국 홀이 제시한 확률보행 가설은 인간을 수동적인 기계 부품에서 능동적인 시간의 항해사로 복권시킨 선언이었어요. 과거의 소득에 묶여 관성적으로 지갑을 여는 존재가 아니라, 매 순간 자신에게 주어지는 삶의 정보를 치열하게 해석하며 자신과 가족의 생애 전체를 가장 안정적인 궤도 위에 올려놓으려 애쓰는 존재라는 것이죠. 이러한 개별 주체의 시제간 최적화(Intertemporal Optimization) 원리가 바로 수십 년 뒤 우드퍼드가 통화정책의 분석 틀을 세울 때 총수요 방정식의 뼈대로 그대로 이식되었다는 점에서, 홀의 1978년 논문은 현대 거시경제학이 딛고 선 가장 단단한 주춧돌이라고 부르기에 조금도 부족함이 없답니다.
2. 데이터로 입증한 소비 동학과 수정된 항상소득 가설의 평가
이론이 아무리 우아하고 아름다워도, 실제 사람들이 살아가는 현실의 장바구니 데이터 앞에서 무너지면 공허한 메아리에 불과하겠죠. 제가 로버트 홀의 논문을 읽으면서 두 번째로 감탄했던 대목은, 그가 자신이 세운 과감한 확률보행 이론을 검증하기 위해 전후 미국의 시계열 자료(Empirical Tests Using U.S. Time-Series Data)를 다루는 집요하고도 정직한 태도였어요. 그는 1948년부터 1977년까지의 미국 분기별 국민소득 및 생산계정(NIPA) 데이터를 가져와 인구수로 나눈 1인당 실질 수치로 변환한 뒤, 자신의 가설이 틀렸음을 입증할 수 있는 온갖 가혹한 통계적 시험대 위에 데이터를 올려놓습니다.
여기서 홀이 내린 아주 중요하고도 섬세한 데이터 선택의 기준이 하나 등장해요. 바로 자동차나 가전제품 같은 내구재(Durables) 지출을 분석에서 철저히 제외하고, 오직 비내구재와 서비스(Nondurables and Services)에 대한 1인당 실질 소비 지출만을 사용했다는 점이에요. 왜 그랬을까요. 우리가 세탁기나 자동차를 사는 행위는 그 분기에 세탁기를 먹어 치우는 소비가 아니라, 앞으로 수년 동안 세탁 서비스를 제공해 줄 일종의 실물 자산을 구매하는 투자 행위에 가깝기 때문이에요. 내구재 지출 자체는 구매 시점에 지출이 뭉쳐 나타나기 때문에 진짜 소비 효용의 흐름을 왜곡할 수 있죠. 원전의 이런 세밀한 디테일을 읽다 보면, 숫자 뒤에 숨은 실제 인간의 생활 양식을 정확히 발라내려는 연구자의 깊은 안목이 고스란히 전해집니다.
첫 번째 실증 시험대는 과거의 소비 시차 변수들이 과연 미래의 소비를 예측할 수 있는가 하는 검증이었어요. 만약 전통적인 습관이나 관성 모형이 맞다면, 직전 분기의 소비 ct−1뿐만 아니라 2분기 전, 3분기 전, 4분기 전의 소비 데이터(ct−2, ct−3, ct−4)도 현재 소비 ct를 설명하는 데 유의미한 힘을 발휘해야만 해요. 하지만 실제 미국 데이터로 회귀분석을 돌린 결과는 놀라웠습니다. ct를 ct−1 하나에 회귀시켰을 때 결정계수(R²)가 무려 0.9988에 달하며 ct = −14 + 1.011 ct−1이라는 완벽한 확률보행 형태가 나타났는데, 여기에 ct−2, ct−3, ct−4를 추가로 넣었을 때 이 추가 변수들이 모두 0이라는 귀무가설을 검정하는 F-통계량은 고작 1.7에 불과했던 거예요. 5퍼센트 유의수준의 임계치인 2.7에 한참 미치지 못하는 수치였죠. 즉, 직전 분기의 소비 수준을 알고 나면 그 이전의 소비 역사는 미래를 예측하는 데 아무런 쓸모가 없다는 사실이 깔끔하게 증명된 것입니다.
두 번째 시험대는 거시경제학계의 오랜 믿음이었던 실질 가처분소득(Real Disposable Income)의 예측력을 검증하는 단계였어요. 케인스식 소비함수나 전통적인 분포시차 모형에서는 과거의 가처분소득 yt−1, yt−2, yt−3, yt−4가 당연히 미래 소비를 좌우한다고 믿어 의심치 않았거든요. 홀은 ct를 ct−1과 함께 과거 가처분소득 시차 변수들에 회귀시켜 보았습니다. 직전 분기 소득 yt−1 하나만 추가했을 때의 F-통계량은 0.1로 완전한 무의미함을 보였고, 4개 분기 시차를 모두 넣거나 알몬(Almon) 다항식 시차를 적용했을 때도 통계적으로 아주 미미한 음(−)의 계수가 잡히긴 했지만 실질적인 예측력 향상은 거의 없었어요. 당장의 월급 봉투 두께 변화가 아니라 평생의 소득 흐름을 보고 소비를 결정한다는 생애주기·항상소득 가설이 거시 데이터에서도 당당히 살아남은 순간이었죠.
로버트 홀의 전후 미국 시계열 실증 검증 결과 요약표
| 검증 변수 구분 | 회귀 모형 구성 및 시차 구조 | 주요 통계량 (F-검정 등) | 실증적 해석 및 이론적 함의 |
|---|---|---|---|
| 과거 소비 시차 변수 | ct−1 외에 ct−2, ct−3, ct−4 추가 투입 | F = 1.7 (임계치 2.7 미만, 통계적 유의성 없음) | 직전 소비 ct−1 외의 과거 소비 이력은 미래 소비 예측에 무관하며 순수 확률보행 가설을 강력히 지지함 |
| 실질 가처분소득 (단일 시차) | ct−1 및 직전 분기 소득 yt−1 투입 | F = 0.1 (임계치 4.0 미만, 통계적 유의성 전무) | 직전 분기의 가처분소득 수준은 이미 현재 소비에 온전히 반영되어 추가 예측력이 없음을 입증함 |
| 실질 가처분소득 (다중 시차) | ct−1 및 4분기 또는 12분기 알몬 시차 소득 투입 | F = 2.0 ~ 2.4 (경계선 수준의 미약한 반응) | 일부 유동성 제약 가구의 존재 가능성을 시사하나 전체 설명력에서 차지하는 비중은 극히 미미함 |
| 실질 주가지수 (S&P 500) | ct−1 및 과거 4분기 주가지수 변동분 투입 | F = 6.5 (임계치 2.4 초과, 매우 높은 유의성) | 자산 가치의 변화가 실제 소비 지출의 조정으로 이어지는 데 약 수개월의 짧은 인식·실행 시차가 존재함 |
그런데 진짜 흥미진진한 반전은 세 번째 시험대인 주가지수의 예측력 검토(Stock Prices)에서 일어납니다. 홀은 스탠더드 앤드 푸어스(S&P) 종합 주가지수를 물가지수와 인구수로 나눈 실질 시장가치 변동분을 과거 4분기 시차(st−1 − st−2 등)까지 회귀식에 넣어 보았어요. 만약 모든 소비가 매 순간 빛의 속도로 완벽하게 조정된다면, 과거의 주가 변동 역시 이미 ct−1에 다 반영되어 통계적으로 무의미해야 맞겠죠. 하지만 결과는 정반대였어요! F-통계량이 무려 6.5가 나오면서 5퍼센트 임계치인 2.4를 훌쩍 뛰어넘어, 과거의 주가지수 상승이 다음 분기와 그다음 분기의 소비 증가를 통계적으로 유의미하게 예측한다는 사실이 드러난 거예요.
많은 입문자들이 주가지수가 미래 소비를 예측한다는 결과만 보고 생애주기·항상소득 가설이 기각되었다고 성급하게 단정 짓곤 합니다. 하지만 홀은 결론(Conclusion)에서 이것이야말로 소비자들이 미래의 장기적인 부(Permanent Wealth)에 반응한다는 가장 강력한 증거라고 해석합니다. 다만 가계가 항상소득의 변화를 즉시 체감하고 실제 생활 습관이나 소비 지출 계약을 바꾸는 데 몇 달 정도의 짧은 조정 시차(Adjustment Lag)가 걸린다는 '수정된 형태의 생애주기·항상소득 가설'로 이해해야 정확합니다.
생각해 보면 너무나 당연하고 인간적인 결과 아닌가요. 주식 시장의 주가는 기업들의 미래 수익성과 거시경제의 전망이라는 새로운 정보가 도착하는 즉시 1초 만에 반응하지만, 그 주식을 보유한 가계나 경제 주체들이 "아, 우리 집의 장기적인 형편이 확실히 나아졌구나"라고 확신하고 가족들과 상의해 생활비 지출 규모를 실제로 늘리기까지는 한두 분기 정도의 물리적, 심리적 시간이 걸리기 마련이니까요. 홀은 바로 이 미세한 조정의 지연을 인정하면서도, 여전히 소비의 변화 대부분은 당기 소득의 기계적 시차가 아니라 미래에 대한 새로운 정보에 의해 추동된다는 점을 분명히 합니다.
결론부에서 홀이 남긴 통찰은 이후 거시경제 안정화의 미시경제적 기초를 연구하는 모든 학자들에게 거대한 이정표가 되었어요. 정부나 중앙은행이 경기 부양을 위해 일시적인 세금 환급이나 단기적 소득 이전 정책을 쓰더라도, 사람들이 이를 평생 소득의 근본적인 변화로 받아들이지 않는 한 소비 진작 효과는 극히 제한적일 수밖에 없다는 점이 명확해진 것이죠. 또한 소비자의 지출 결정에 약간의 관성이나 사전 결정된 계획(Predetermined Expenditure)이 존재한다는 홀의 수정된 발견은, 놀랍게도 25년 뒤 마이클 우드퍼드가 통화정책 반응의 동학을 정교화할 때 습관 지속성(Habit Persistence)과 사전 결정된 지출 모형으로 고스란히 계승되어 꽃을 피우게 됩니다.
3. 현금 없는 경제에서 금리 규칙이 작동하는 원리
로버트 홀이 개별 소비자의 미시적 선택을 통해 거시경제의 수요 측면을 새로 썼다면, 마이클 우드퍼드는 이자와 물가(Interest and Prices)의 첫머리를 여는 통화정책 규칙의 귀환(The Return of Monetary Rules)을 통해 그 미시적 기초 위에서 중앙은행이 어떻게 사회 전체의 물가와 경기를 조율해야 하는지 거대한 청사진을 펼쳐 보입니다. 저는 이 대목을 읽으면서 오랜 세월 서로 평행선을 달리던 거시경제학의 두 산맥이 마침내 하나의 강물로 합류하는 장관을 목격하는 기분이었어요. 바로 로버트 루카스(Robert Lucas)와 에드워드 프레스콧(Edward Prescott) 등이 이끈 실물경기변동(RBC) 학파의 엄밀한 일반균형 미시적 기초 방법론과, 가격 경직성으로 인한 단기 경기 변동 및 통화정책의 실질 효과를 중시하는 케인스 학파의 전통이 하나로 결합된 새로운 신고전파 종합(Toward a New Neoclassical Synthesis)의 탄생이죠.
우드퍼드가 왜 그토록 거시경제 안정화의 미시경제적 기초와 정책 분석(Microeconomic Foundations and Policy Analysis)의 결합을 강조했을까요. 만약 중앙은행이 과거의 데이터 통계에만 의존해 주먹구구식 상관관계로 정책을 펴면, 정책 규칙이 바뀌는 순간 민간 주체들의 기대와 행동 양식 자체가 함께 바뀌어 기존 통계 모형이 무용지물이 되는 루카스 비판(Lucas Critique)을 피할 길이 없기 때문이에요. 더 나아가 인플레이션이 왜 나쁜지, 산출량 변동을 줄이는 것이 사람들의 삶을 얼마나 더 윤택하게 만드는지 평가하려면, 임의적인 거시 지표가 아니라 실제 살아 숨 쉬는 가계의 효용함수 자체에서 사회 후생의 기준을 직접 도출해야만 한다는 것이 우드퍼드의 확고한 철학이랍니다.
여기서 우드퍼드는 중앙은행의 본질을 한 문장으로 재정의하며 독자의 시야를 단숨에 트여 줍니다. 중앙은행 정책이란 본질적으로 기대의 관리(Central Banking as Management of Expectations)라는 선언이에요! 많은 사람들이 한국은행이나 미국 연방준비제도가 하루짜리 초단기 금리(콜금리나 연방기금금리)를 올리고 내리는 것 자체가 경제를 직접 움직이는 거대한 물리적 힘이라고 생각하기 쉬워요. 하지만 냉정하게 생각해 보세요. 기업이 10년짜리 공장을 짓거나 가계가 30년 만기 주택담보대출을 받아 집을 살 때, 오늘 하루짜리 초단기 금리가 0.25퍼센트포인트 움직였다고 해서 당장 의사결정을 바꾸지는 않잖아요. 진짜로 민간의 소비와 투자를 움직이는 것은 오늘의 단기 금리가 아니라, 앞으로 수년 동안 이어질 미래 단기 금리들의 예상 경로(즉 장기 금리)와 미래 인플레이션에 대한 기대랍니다.
바로 이 때문에 우드퍼드는 전통적인 최적제어의 함정(Pitfalls of Conventional Optimal Control)을 강하게 경고해요. 로켓이나 온실의 온도를 조절하는 공학적 최적제어 이론은 현재의 상태 변수와 제어 수단만 넣으면 물리 법칙에 따라 미래가 결정되죠. 왜냐하면 로켓은 내일 조종사가 핸들을 어떻게 꺾을지 미리 예상해서 오늘 궤도를 바꾸지 않으니까요! 하지만 경제라는 생태계는 달라요. 앞서 로버트 홀이 증명했듯, 경제 주체들은 내일의 금리와 물가를 치열하게 예측하며 오늘의 소비와 가격을 결정합니다. 따라서 중앙은행이 매 시점 그때그때 상황에 맞춰 재량적으로 최선을 다하겠다는 태도(Discretionary Optimization)를 취하면, 민간이 미래에 대한 확고한 기대를 형성하지 못해 오히려 최악의 인플레이션 편향이나 안정화 실패에 빠지게 됩니다. 오직 일관된 정책 공약(Policy Commitment)과 규칙을 통해서만 민간의 기대라는 거대한 배의 방향타를 원하는 곳으로 이끌 수 있는 것이죠.
과거 밀턴 프리드먼 시대의 통화주의자들은 물가를 잡으려면 시중에 풀린 화폐의 총량(M1, M2 등 통화량)을 엄격히 통제해야 한다고 믿었습니다. 그러나 우드퍼드는 통화량 통제 없는 통화정책(Monetary Policy without Control of a Monetary Aggregate)이 가능할 뿐 아니라 현대 금융 환경에서는 필수적임을 증명합니다. 신용카드와 전자결제, 이자 지급 결제계좌가 발달한 현금 없는 경제(Cashless Economy)의 극한에서도, 중앙은행은 회계 단위(Unit of Account)를 정의하는 중앙은행 결제 잔고에 대한 이자율 조정을 통해 물가와 실물 경제를 완벽하게 통제할 수 있습니다.
이 지점에서 우드퍼드는 1898년 스웨덴의 경제학자 크누트 빅셀(Knut Wicksell)이 주창했던 고전적 통찰을 현대의 동태적 일반균형 모형 속으로 화려하게 부활시킵니다. 이른바 신빅셀식 통화이론(Neo-Wicksellian Monetary Theory)이에요. 빅셀은 화폐 수량설을 넘어, 물가의 등락을 결정하는 진짜 동인은 시중의 지폐 뭉치 개수가 아니라 실제 자본의 생산성과 가계의 시간선호가 만나는 자연이자율(Natural Rate of Interest)과 은행이 설정하는 시장 명목금리 사이의 격차에 있다고 보았어요. 우드퍼드는 이 빅셀의 아이디어를 현대적인 미시적 기초 위에 다시 세워, 통화량이라는 불안정한 변수를 모형에서 완전히 걷어내고도 금리 규칙(Interest-Rate Rules)만으로 물가 수준과 인플레이션 동학을 설명하는 혁명적인 길을 열어젖힙니다.
우드퍼드가 이처럼 책의 전체 구성을 통해 보여주는 세계관은, 화폐란 물리적인 금화나 종이 조각이 아니라 사회 구성원들이 가치를 재는 추상적인 자(Measure)이자 미래와의 약속이라는 깊은 이해에 뿌리를 두고 있어요. 금융 혁신으로 인해 사람들이 현금을 거의 들고 다니지 않는 세상이 오더라도, 중앙은행이 지급준비금에 부여하는 이자율 조건을 통해 단기 명목금리를 장악하고 신뢰할 수 있는 금리 규칙을 공표하는 한, 시장은 흔들리지 않는 명목 닻(Nominal Anchor)을 가질 수 있다는 사실을 명쾌하게 밝혀낸 것이죠.
4. 금리 규칙하에서의 물가 수준 결정과 자기실현적 공황 방지책
분석적 틀의 본격적인 첫 장인 금리 규칙하에서의 물가 수준 결정(Price-Level Determination under Interest-Rate Rules)으로 들어가면, 경제학도들 사이에서 오랫동안 난제로 꼽히던 까다로운 퍼즐 하나가 등장합니다. 바로 토머스 사전트(Thomas Sargent)와 닐 월리스(Neil Wallace)가 1975년에 제기했던 유명한 비판, 즉 중앙은행이 통화량 대신 명목금리를 정책 수단으로 삼으면 물가 수준이 하나로 결정되지 않고 무한히 많은 경로로 발산하거나 표류하게 된다는 균형 불결정성(Indeterminacy) 문제예요. 만약 이 비판이 맞다면, 전 세계 중앙은행들이 매일같이 기준금리를 결정하며 물가를 잡으려 애쓰는 모든 노력이 모래성 위에 지은 집이라는 뜻이 되니까 보통 심각한 문제가 아니었죠.
우드퍼드는 먼저 현금 없는 경제에서의 물가 수준 결정 모형, 즉 명목자산을 포함한 자산가격 모형(An Asset-Pricing Model with Nominal Assets)을 통해 사전트와 월리스가 왜 그런 결론에 도달했는지 정밀하게 해부합니다. 사실 홀의 논문에서 보았던 소비자의 오일러 방정식을 명목금리 it와 물가 수준 Pt로 다시 쓰면, 1 + it = (1 + rt) × Et (Pt+1 ÷ Pt)라는 피셔 방정식(Fisher Equation) 형태의 자산가격 결정식이 나와요. 여기서 실질이자율 rt가 실물 요인에 의해 결정되어 있다면, 중앙은행이 인플레이션이나 물가 수준과 무관하게 외생적인 금리 목표(Exogenous Interest-Rate Targets)만 고집할 경우 어떤 일이 벌어질까요.
만약 시장 참여자들이 아무런 실물적 이유 없이 갑자기 "내일 물가가 두 배로 뛸 거야, 그리고 오늘도 두 배로 뛸 거야"라고 집단적인 태양흑점(Sunspot) 기대를 품더라도, 기대 인플레이션율 Et (Pt+1 ÷ Pt) 자체는 변하지 않기 때문에 중앙은행의 고정된 명목금리 아래에서 아무런 모순 없이 그 터무니없는 물가 수준이 그대로 현실의 균형으로 굳어져 버려요. 더 나아가 민간이 앞으로 인플레이션이 높아질 것이라고 기대할 때 중앙은행이 명목금리를 그대로 두면 실질금리(it − Et πt+1)가 오히려 떨어져서 총수요를 자극하고, 그 결과 실제로 인플레이션이 폭발하는 자기실현적(Self-Fulfilling) 악순환이 발생하죠.
하지만 우드퍼드는 사전트와 월리스의 비판이 금리 규칙 자체의 결함이 아니라, 물가 변동에 반응하지 않는 '수동적인 외생적 금리 고정'의 결함일 뿐임을 통쾌하게 증명합니다! 그 해법이 바로 빅셀식 정책 체제(Wicksellian Policy Regime)와 존 테일러(John B. Taylor)가 제시한 테일러 원칙(The Taylor Principle and Determinacy)이에요. 중앙은행이 대안적인 금리 규칙으로서 인플레이션이 목표치보다 1퍼센트포인트 오를 때 명목금리를 1퍼센트포인트보다 더 크게(즉 인플레이션 반응 계수 φπ > 1) 공격적으로 인상하는 내생적 피드백 규칙을 채택하면, 실질금리가 상승하여 민간의 과열된 기대를 즉각 차갑게 식혀 버립니다. 수리적으로 보면 동학 체계의 고유값(Eigenvalue)이 단위원 바깥으로 밀려나면서, 오직 단 하나의 안정적인 물가 경로만이 유일한 합리적 기대 균형(Local Determinacy)으로 살아남게 되는 것이죠.
게다가 우드퍼드는 인플레이션 변화에 대한 관성적 반응(Inertial Responses to Inflation Variation), 즉 중앙은행이 금리를 한꺼번에 급격히 움직이지 않고 직전 분기의 금리 수준 it−1에 높은 가중치를 두어 서서히 조정하는 금리 평탄화(Interest-Rate Smoothing) 관행이 왜 그리 강력한지도 밝혀냅니다. 금리에 관성이 있으면 오늘 인플레이션이 조금 올랐을 때 당장 오늘 금리는 조금만 올리더라도 앞으로 오랫동안 높은 금리가 유지될 것이라는 신호를 시장에 주게 되므로, 장기적 관점에서 테일러 원칙의 조건을 훨씬 더 부드럽고 확실하게 충족시킨다는 놀라운 결과예요.
비교 분석 : 통화정책 체제별 물가 수준 결정성과 거시 안정성 비교
| 정책 체제 유형 | 정책 수단의 작동 방식 | 균형의 결정성 여부 | 실물 및 금융 충격에 대한 특성 |
|---|---|---|---|
| 외생적 금리 목표제 | 물가나 산출량 변화와 무관하게 명목금리 경로를 사전 고정 | 불결정성 발생 (사전트-월리스 비판 성립) | 민간의 자기실현적 기대 변화만으로도 인플레이션이나 디플레이션이 무한 발산할 위험 |
| 통화량 증가율 목표제 | 화폐 공급량(M)의 증가율을 일정하게 고정하여 통제 | 국소적 결정성 확보 가능하나 비분리 효용 시 불안정 | 화폐 수요 충격이나 결제 기술 변화가 발생할 때 금리와 물가가 불필요하게 요동침 |
| 테일러 원칙 기반 금리 규칙 | 인플레이션 변동 폭보다 명목금리를 1대1 이상으로 적극 조정 | 유일하고 안정적인 국소적 균형 결정성 완벽 확보 | 화폐 수요 마찰과 무관하게 실질금리를 조율하여 기대를 안정화하나 제로 하한 제약 존재 |
| 관성적 금리 규칙 | 과거 금리 수준에 가중치를 두면서 장기적으로 테일러 원칙 준수 | 단기 반응 계수가 작아도 장기 누적 반응으로 결정성 확보 | 금융 시장의 단기 금리 변동성을 줄이면서도 미래 기대 경로를 가장 효율적으로 제어함 |
이어지는 통화 마찰을 고려한 물가 수준 결정(Price-Level Determination with Monetary Frictions) 대목에서 우드퍼드는 거래 마찰을 포함한 모형과 실질화폐잔고가 소비와 비분리 효용(Nonseparable Utility)을 갖는 경우까지 꼼꼼히 따져 보며 통화량 증가율 목표제와 금리 규칙을 비교합니다. 결론은 명확해요. 현실 경제에서 실질화폐잔고가 소비의 한계효용에 미치는 직접적인 효과는 지극히 미미하기 때문에, 화폐 수요 함수의 불안정성에 휘둘리는 통화량 목표제보다 금리 규칙이 거시경제 안정화의 미시경제적 기초 관점에서 압도적으로 우월하다는 것이죠.
우드퍼드가 자기실현적 인플레이션과 디플레이션(Self-Fulfilling Inflations and Deflations)에서 가장 날카롭게 경고하는 부분은, 테일러 원칙을 지켜 목표 인플레이션 근처에서 국소적 결정성(Local Determinacy)을 확보했더라도 전역적으로는 여전히 위험한 함정(Global Multiplicity)이 도사리고 있다는 사실입니다. 왜냐하면 명목금리는 0 밑으로 무한히 내려갈 수 없는 제로 하한(Zero Lower Bound)을 갖기 때문에, 극심한 비관론으로 기대 인플레이션이 큰 폭의 마이너스(디플레이션)로 추락하면 중앙은행이 더 이상 명목금리를 인하하여 실질금리를 낮출 수 없게 됩니다. 이것이 바로 우드퍼드가 지목한 자기실현적 디플레이션 함정(Deflationary Trap)입니다.
그렇다면 이 무서운 디플레이션 함정과 반대로 화폐 가치가 휴지 조각이 되는 인플레이션 공황(Inflationary Panic)을 막기 위해 우드퍼드는 어떤 해법을 제시할까요. 디플레이션 함정을 빠져나오기 위해서는 금리가 제로 하한에 묶여 있을 때 통화 공급을 적극적으로 늘리면서 동시에 재정 정책이 명목 총수요와 자산 가치를 뒷받침해 주는 비리카도식(Non-Ricardian) 재정·통화 협조 체제, 즉 물가 수준이 일정 하한선 밑으로 내려가면 정부 부채의 실질 가치를 통해 자산 효과(Wealth Effect)가 반드시 작동하도록 보장하는 안전판이 필요해요. 반대로 자기실현적 인플레이션 공황을 막기 위해서는 일정 수준 이상의 고인플레이션 영역에서 통화 공급 증가에 상한을 두어 화폐의 희소성을 강제하는 하이브리드 규칙이 유효하다는 점까지, 우드퍼드는 한 치의 빈틈도 없이 방어선을 구축해 놓았답니다.
5. 새케인스학파 필립스 곡선과 자연이자율의 결합
만약 세상의 모든 물건 가격과 임금이 매일 아침 경매 시장처럼 1초 만에 자유자재로 오르내린다면, 중앙은행이 금리를 어떻게 바꾸든 실물 생산량이나 고용에는 아무런 영향을 주지 못할 거예요. 하지만 우리가 발 딛고 살아가는 현실의 동네 식당 메뉴판 가격이나 직장인의 연봉 계약서는 매일 바뀌지 않죠. 우드퍼드는 명목 경직성을 고려한 최적화 모형(Optimizing Models with Nominal Rigidities)을 통해, 왜 기업들이 가격을 즉각 바꾸지 못하는지, 그리고 그 작은 마찰들이 모여 어떻게 거시경제 전체의 거대한 파동을 만들어내는지 미시경제학의 현미경으로 들여다봅니다.
기본적인 가격 경직성 모형(A Basic Sticky-Price Model)에서 각 기업은 조금씩 차별화된 재화를 생산하는 독점적 경쟁자(Dixit-Stiglitz 구조)로 등장해요. 여기서 정말 무릎을 치게 만드는 개념이 바로 전략적 보완성(Strategic Complementarity)의 원천에 대한 분석이에요! 쉽게 비유하자면 이런 거예요. 시중에 통화가 풀려 명목 총수요가 늘어난다고 해볼게요. 내가 운영하는 빵집에서 가격을 올리고 싶어도, 옆집 빵집과 건너편 카페들이 아직 가격을 그대로 유지하고 있다면 나 혼자 가격을 올렸다가 손님들을 다 뺏길까 봐 선뜻 가격을 크게 올리지 못하겠죠. 특히 노동이나 자본 같은 생산요소 시장이 전 경제적으로 묶여 있지 않고 개별 산업이나 기업별로 특화되어 있을수록(Specific Factor Markets), 한 기업이 생산을 늘릴 때 겪는 한계비용 상승이 가파르기 때문에 다른 기업들이 가격을 올리지 않는 한 나도 가격 인상을 자제하려는 전략적 보완성이 극대화됩니다. 그 결과 명목 충격이 왔을 때 가격은 아주 더디게 움직이고, 대신 실질 산출량이 오랫동안 크게 출렁이는 지속적인 실질 효과(Persistent Real Effects of Nominal Disturbances)가 나타나는 것이죠.
이 시차적 가격 설정에 따른 인플레이션 동학(Inflation Dynamics with Staggered Pricesetting)을 수식화하기 위해 우드퍼드가 채택한 핵심 도구가 바로 기예르모 칼보(Guillermo Calvo)의 가격 설정 모형이에요. 매 분기마다 전체 기업 중 무작위로 선택된 (1 − α) 비율의 기업들만 가격을 새로 조정할 수 있는 기회를 얻고, 나머지 α 비율의 기업들은 기존 가격을 그대로 유지해야 한다고 가정하는 모형이죠. 가격을 바꿀 기회를 얻은 기업 입장에서는, 오늘 한 번 가격을 정하면 앞으로 언제 다시 바꿀 수 있을지 모르기 때문에 오늘 당장의 원가만 보는 것이 아니라 미래에 예상되는 한계비용과 미래의 인플레이션 흐름을 전부 내다보며 최적의 가격을 설정하게 됩니다.
이 미시적 기업들의 미래지향적 가격 결정식을 경제 전체로 합산하고 로그선형 근사하면, 마침내 현대 통화정책의 기둥인 새케인스학파 필립스 곡선(A New Keynesian Phillips Curve)이 탄생합니다. 수식으로 쓰면 πt = κ xt + β Et πt+1이에요. 여기서 πt는 현재 인플레이션율, xt는 실제 산출량에서 신축적 가격 균형 산출량(자연산출량)을 뺀 산출량 갭(Output Gap), β는 할인인자(0 < β < 1), 그리고 κ는 가격 경직성 α와 전략적 보완성 파라미터들에 의해 결정되는 양(+)의 기울기 계수입니다. 과거의 필립스 곡선과 달리, 오늘의 인플레이션이 내일의 기대 인플레이션 Et πt+1에 의해 결정된다는 점, 그리고 명목임금 경직성(Consequences of Nominal Wage Stickiness)이나 과거 인플레이션 연동(Indexation to Past Inflation), 부문 간 비대칭성(Sectoral Asymmetries)까지 모두 이 미시적 최적화 틀 안에서 일관되게 확장될 수 있다는 점이 우드퍼드 분석의 백미랍니다.
핵심 구조 : 통화정책 분석을 위한 신빅셀식 분석 틀의 3대 방정식
- 최적화 기반 시제간 IS 방정식 (로버트 홀의 오일러 방정식 계승):
xt = Et xt+1 − σ × (it − Et πt+1 − rtn)
가계의 생애주기 소비 평탄화 원리로부터 도출된 총수요 조건입니다. 현재의 산출량 갭 xt는 미래 기대 산출량 갭 Et xt+1과, 실질 정책금리(it − Et πt+1) 및 빅셀의 자연이자율 rtn 사이의 금리 격차에 의해 결정됩니다. - 새케인스학파 필립스 곡선 (칼보 시차적 가격 설정 모형):
πt = κ xt + β Et πt+1 + ut
기업의 미래지향적 최적 가격 설정으로부터 도출된 총공급 조건입니다. 현재 인플레이션 πt는 현재의 산출량 갭 xt, 미래 기대 인플레이션 Et πt+1, 그리고 외생적 비용 인상 충격 ut에 의해 결정됩니다. - 중앙은행의 내생적 금리 규칙 (신빅셀식 피드백 법칙):
it = rtn + φπ πt + φx xt
균형 결정성 조건과 학습 동학(Learning Dynamics) 아래에서의 안정성을 보장하기 위해, 인플레이션과 산출량 갭에 체계적으로 반응하여 명목금리 it를 운용하는 통화당국의 의사결정 규칙입니다.
통화정책 분석을 위한 신빅셀식 분석 틀(A Neo-Wicksellian Framework for the Analysis of Monetary Policy)을 읽으면서 가장 짜릿했던 순간은, 바로 저 첫 번째 방정식인 최적화 기반 IS-LM 모형(An Optimizing IS-LM Model)에서 로버트 홀의 1978년 오일러 방정식이 우드퍼드의 자연이자율 rtn과 하나로 만나는 장면이었어요! 자연이자율이란 만약 시장에 가격 경직성이 전혀 없어서 모든 가격이 즉시 조정된다고 가정할 때, 가계의 소비 욕구와 실물 생산 능력이 정확히 일치하도록 만들어주는 균형 실질이자율을 뜻해요. 기술 혁신이나 정부 지출, 가계의 선호 변화 같은 실물 충격이 오면 이 자연이자율 rtn이 시시각각 변하게 되죠. 이때 인플레이션의 결정 요인(Determinants of Inflation)은 다른 무엇도 아닌, 앞으로 예상되는 미래의 자연이자율 rtn과 중앙은행의 실질 금리 경로 사이의 괴리들을 현재가치로 할인하여 합산한 값으로 귀결됩니다. 물가 안정을 위한 재정적 조건(Fiscal Requirements for Price Stability)이 뒷받침되는 한, 중앙은행이 자연이자율의 움직임을 정확히 추적하여 금리를 조율하면 물가는 완벽하게 안정될 수 있는 것이죠.
더 나아가 우드퍼드는 통화정책 반응의 동학(Dynamics of the Response to Monetary Policy)에서 이론 모형을 현실의 계량 데이터와 정면으로 대조하는 소규모 정량 모형(Rotemberg-Woodford 모형 및 확장 변형 모형)을 선보입니다. 현실의 구조적 벡터자기회귀(VAR) 데이터를 보면, 중앙은행이 금리를 깜짝 인상했을 때 소비와 산출량, 인플레이션이 그날 당장 가장 크게 떨어지는 것이 아니라, 수 분기에 걸쳐 서서히 반응이 커졌다가 완만하게 사라지는 종 모양(Hump-Shaped)의 지연 효과(Delayed Effects of Monetary Policy)를 보이거든요. 기본 모형만으로는 이 부드러운 지연 효과를 설명하기 어렵다는 점을 인정한 우드퍼드는, 앞서 로버트 홀이 주가지수 검증에서 포착했던 바로 그 '소비 조정의 시차'를 정교한 미시 이론으로 끌어안습니다.
그 첫째가 가계와 기업이 지출 결정을 내릴 때 약간의 정보 및 계획 시차가 존재한다는 사전 결정된 지출(Consequences of Predetermined Expenditure) 구조이고, 둘째가 바로 민간지출의 습관 지속성(Habit Persistence in Private Expenditure)이에요! 사람들의 효용이 단순히 오늘의 소비량 ct에만 달린 것이 아니라, 직전 분기에 자신이 누리던 소비 수준 ct−1과 비교한 상대적 소비(ct − η ct−1)에 달려 있다고 보는 것이죠. 한 번 높아진 생활 수준을 하루아침에 뚝 깎는 것은 인간에게 너무나 큰 고통을 주기 때문에, 금리가 오르더라도 가계는 소비의 수준뿐만 아니라 소비의 변화 속도 자체를 완만하게 평탄화하려고 애씁니다. 여기에 더해 가격 경직성하의 투자 수요와 기업별 내생적 자본 축적(Monetary Policy and Investment Dynamics)까지 결합되면, 자본 스톡의 변화가 자연이자율 자체를 시간에 걸쳐 내생적으로 움직이면서 현실 경제의 역동적인 물결을 놀라울 만큼 정확하게 재현해 내게 된답니다.
6. 미시적 효용에서 도출한 손실함수와 최적 통화정책 규칙
드디어 이 대장정의 백미라 할 수 있는 최적 정책(Optimal Policy) 영역, 즉 인플레이션 안정화와 후생(Inflation Stabilization and Welfare)에서부터 정책 규칙에 대한 공약의 이점(Gains from Commitment to a Policy Rule) 및 최적 통화정책 규칙(Optimal Monetary Policy Rules)으로 이어지는 논의를 살펴볼 차례예요. 저는 이 부분을 읽으면서 경제학이라는 학문이 도달할 수 있는 가장 높은 경지의 미학을 맛보았어요. 흔히 교과서에서는 중앙은행이 인플레이션 제곱(πt²)과 산출량 갭 제곱(xt²)의 합을 최소화한다고 그냥 가정하고 넘어가잖아요. 하지만 우드퍼드는 그런 자의적인 가정을 단호히 거부하고, 대표적 가계가 평생 누리는 기대효용 E0 ∑t=0∞ βt Ut를 테일러 2차 근사(Second-Order Approximation)하여 사회 후생 손실함수를 밑바닥부터 직접 유도해 냅니다.
여기서 정말 근본적인 물음이 하나 해결됩니다. 현금 없는 경제에서 화폐를 들고 다니느라 구두창이 닳는 거래 마찰(Transactions Frictions)이 거의 없다면, 도대체 인플레이션은 왜 사람들의 삶을 파괴하고 후생을 깎아먹는 걸까요. 우드퍼드가 효용 기반 후생 기준(A Utility-Based Welfare Criterion)에서 밝혀낸 정답은 바로 인플레이션이 초래하는 상대가격 왜곡(Inflation and Relative-Price Distortions)이에요! 앞서 보았듯 기업들은 똑같은 시점에 일제히 가격을 바꾸지 못하고 시차를 두고(Staggered) 가격을 조정하죠. 그런데 시중에 인플레이션이 발생하면, 최근에 가격을 새로 올린 기업의 물건값과 아직 가격을 못 바꾼 기업의 물건값 사이에 실물적 생산성과는 아무런 상관이 없는 인위적인 가격 격차(Price Dispersion)가 벌어집니다.
본래 똑같은 기술과 똑같은 노동력을 들여 만드는 재화들인데도, 단지 가격표를 바꾼 시점이 다르다는 이유만으로 어떤 물건은 터무니없이 싸게 팔려 과잉 생산되고 어떤 물건은 비싸게 팔려 과소 소비되는 자원 배분의 심각한 왜곡이 일어나는 거예요. 그 결과 똑같은 양의 총산출을 만들어내기 위해 사회 구성원 전체가 치러야 하는 노동의 고통이 불필요하게 커지게 됩니다. 오직 인플레이션이 0으로 수렴하여 물가 수준이 완벽히 안정될 때만 이 부당한 상대가격 왜곡이 사라지고 자원이 가장 효율적으로 배분된다는 것, 이것이 바로 우드퍼드가 미시경제학적 기초 위에서 증명해 낸 물가 안정의 타당성(The Case for Price Stability)이랍니다.
가계의 생애 기대효용을 2차 근사하면 중앙은행이 최소화해야 할 주기별 사회 후생 손실함수는 다음과 같이 도출됩니다.
Lt = πt² + λx × (xt − x목표)²
여기서 인플레이션 변동(πt²)은 시차적 가격 설정 아래에서 발생하는 기업 간 상대가격 분산(자원 배분 비효율)의 크기를 정확히 대변하며, 산출량 갭 변동((xt − x목표)²)은 소비와 여가 사이의 한계대체율과 실질 한계생산성 사이의 괴리를 대변합니다. 특히 가중치 λx = κ ÷ θ는 임의의 정치적 선호가 아니라 가격 경직성의 정도(κ)와 재화 간 대체탄력성(θ)이라는 미시적 구조 파라미터들의 비율로 엄밀하게 결정됩니다.
물론 현실은 단순하지 않기에 우드퍼드는 기본 분석의 확장(Extensions of the Basic Analysis)을 통해 여섯 가지 정교한 현실 조건들을 하나씩 추가하며 후생 손실함수가 어떻게 변형되는지 추적합니다. 자연산출량이 독점력이나 조세 때문에 다소 비효율적인 경우(x목표 > 0), 거래 마찰이 존재하는 경우, 명목금리의 제로 하한(Zero Interest-Rate Lower Bound)이 작동하는 경우, 부문 간 비대칭적 충격(Asymmetric Disturbances)이 오는 경우, 임금과 가격이 모두 경직적인 경우(Sticky Wages and Prices), 그리고 시간에 따라 변하는 조세 쐐기나 마크업 충격이 존재하는 경우가 그것이죠. 예를 들어 명목임금과 물가가 모두 경직적이라면, 중앙은행은 소비자물가 인플레이션만 볼 것이 아니라 명목임금 인플레이션의 변동성까지 후생 손실함수에 포함하여 함께 안정화해야 하며, 부문별로 가격 경직성이 다르다면 가격이 더 끈적끈적하게 움직이지 않는 부문에 더 높은 가중치를 둔 근원 물가지수를 안정화하는 것이 사회 후생을 극대화하는 길임을 증명해 냅니다.
그렇다면 이 후생 손실함수를 최소화하기 위해 중앙은행은 구체적으로 어떻게 행동해야 할까요. 정책 규칙에 대한 공약의 이점(Gains from Commitment to a Policy Rule)에서 우드퍼드는 재량적 정책(Discretionary Policy)이 갖는 두 가지 치명적인 한계를 지적합니다. 첫째는 자연산출량이 비효율적으로 낮을 때 중앙은행이 단기적으로 경기를 부양하려는 유혹에 빠져 평균 인플레이션만 높여 놓는 고전적인 인플레이션 편향(Inflationary Bias)이고, 둘째는 평균 인플레이션 편향이 없더라도 비용 인상 충격(Cost-Push Shocks, ut)이 발생했을 때 나타나는 안정화 편향(Stabilization Bias)이에요.
생각해 보세요. 원자재 가격 급등 같은 비용 인상 충격 ut가 터지면 인플레이션 πt가 치솟습니다. 이때 새케인스학파 필립스 곡선 πt = κ xt + β Et πt+1 + ut를 자세히 들여다보면, 오늘의 인플레이션 πt를 낮추는 방법은 두 가지가 있어요. 하나는 오늘 당장 금리를 폭등시켜 오늘의 산출량 갭 xt를 엄청나게 짓누르는 고통스러운 방법이고, 다른 하나는 미래의 기대 인플레이션 Et πt+1을 낮추어 오늘 기업들이 가격을 덜 올리게 만드는 지혜로운 방법이죠! 만약 중앙은행이 시점 무관적 관점(Timeless Perspective)에서 최적 정책 규칙에 대한 공약을 지키기로 약속한다면, 충격이 발생한 오늘뿐만 아니라 충격이 지나간 내일과 모레에도 산출량 갭을 미세하게 낮게 유지하여(즉 물가 수준을 원래의 경로 쪽으로 되돌려 놓는 역사 의존적 정책을 펴서) 오늘의 기대 인플레이션 Et πt+1을 단숨에 안정시킬 수 있습니다. 반면 매 순간 과거는 잊고 오늘만 생각하는 재량적 정책은 충격이 지나가면 약속을 어기고 금리를 바로 풀어버릴 것이 뻔하기 때문에, 민간이 그 말을 믿지 않아 결국 오늘 훨씬 더 혹독한 경기 침체와 인플레이션을 동시에 겪게 되는 것이죠.
비교 분석 : 최적 통화정책 규칙의 대안적 형태와 충격 대응 메커니즘
| 정책 규칙 및 충격 구분 | 핵심 작동 수식 및 구조 | 역사 의존성 및 기대 관리 효과 | 다양한 충격에 대한 강건성 평가 |
|---|---|---|---|
| 재량적 최적화 정책 | πt + (λx ÷ κ) × xt = 0 (과거 상태 무시) | 역사 의존성 전무 (과거의 물가 급등을 그대로 영구화함) | 비용 인상 충격 발생 시 기대 인플레이션을 제어하지 못해 큰 후생 손실 초래 |
| 강건하게 최적인 목표 규칙 | πt + (λx ÷ κ) × (xt − xt−1) = 0 | 강력한 역사 의존성 내재 (신축적 물가수준 목표제와 동치) | 충격의 구체적 확률 분포와 무관하게 언제나 최적 경로를 달성하는 최고 수준의 강건성 |
| 자연이자율 변동의 경우 | it = rtn (실질 수요·공급 충격 추적) | 명목금리가 자연이자율 변동을 1대1로 완벽히 흡수함 | 제로 하한에 걸리지 않는 한 인플레이션과 산출량 갭을 동시에 0으로 안정화함 |
| 인플레이션 전망 목표제 | 내부 예측 모형을 통해 목표 달성 금리 경로 도출 | 과거의 산출량 갭 변화분을 목표 기준에 명시적으로 반영할 때만 최적 | 고전적 테일러 규칙의 기계적 한계를 넘어설 수 있는 현대 중앙은행의 실천적 대안 |
마지막 장인 최적 통화정책 규칙(Optimal Monetary Policy Rules)에서 우드퍼드는 일반적인 선형-이차 분석 틀(General Linear-Quadratic Framework)을 통해 인플레이션 관성, 임금 및 가격 동시 경직성, 습관 지속성, 사전 결정된 지출, 그리고 불완전한 정보(Imperfect Information)까지 모두 포괄하는 최적 목표 규칙과 최적 금리 규칙을 완성합니다. 특히 우드퍼드가 가장 힘주어 강조하는 개념은 강건하게 최적인 목표 기준(Robustly Optimal Target Criteria)이에요. 외생적 충격들이 어떤 복잡한 통계적 과정을 따르는지 중앙은행이 시시콜콜 다 알지 못하더라도, πt + (λx ÷ κ) × (xt − xt−1) = 0이라는 단 하나의 목표 관계식이 매 분기 달성되도록 금리를 운용하기만 하면 어떤 충격이 오든 항상 최적의 상태 의존적 경로(Optimal State-Contingent Paths)를 구현할 수 있다는 증명입니다. 오늘 널리 논의되는 고전적 테일러 규칙의 단순함을 넘어, 중앙은행이 미래 전망과 역사적 약속을 결합한 인플레이션 전망 목표제(Inflation-Forecast Targeting)로 나아가야 하는 이유가 거시경제 안정화의 미시경제적 기초 위에서 완벽하게 논증된 것이죠.
나만의 사유 한 스푼 : 시간의 강물을 건너는 유한한 인간과 신뢰의 닻
로버트 홀의 논문과 마이클 우드퍼드의 저작을 나란히 책상 위에 올려놓고 오랫동안 침묵 속에 잠겨 있다 보면, 수백 개의 미분방정식과 행렬 기호들이 서서히 옅어지면서 그 자리에 한없이 연약하고도 강인한 인간의 뒷모습이 떠오릅니다. 인간은 누구나 한 번 지나가면 결코 되돌릴 수 없는 비가역적인 시간의 강물 위에 던져진 유한한 존재입니다. 내일 당장 어떤 폭풍우가 몰아칠지, 내 일터와 건강과 세상의 풍경이 어떻게 바뀔지 아무도 확신할 수 없는 근원적인 불확실성의 안개 속에서, 인간은 어떻게든 오늘의 따뜻한 밥 한 끼와 십 년 뒤 아이들의 웃음소리가 단절되지 않고 고르게 이어지기를 소망합니다.
홀이 포착한 한계효용의 확률보행이라는 수식은, 사실 그 차가운 통계 용어 밑바닥에 자신의 삶을 스스로 지탱하려는 인간의 눈물겨운 존엄을 간직하고 있습니다. 요동치는 세상의 파고에 휩쓸려 오늘 흥청망청 살고 내일 무너지는 것이 아니라, 자신에게 허락된 좁은 시야 속에서도 세상 돌아가는 작은 신호 하나까지 온몸으로 읽어내어 생애 전체의 굴곡을 평평하게 다듬으려는 의지입니다. 한 가계가 오늘 밤 가계부를 쓰며 내리는 그 조용한 소비 결정 속에는, 지나온 세월의 모든 땀방울에 대한 기억과 다가올 세월에 대한 조심스러운 기도가 단 하나의 숫자로 응축되어 흐르고 있습니다.
그러나 아무리 개별 인간이 현명하고 성실하게 자신의 시간을 평탄하게 다듬으려 애쓴다 할지라도, 그들이 서로의 노동을 교환하고 내일의 약속을 맺는 공동체의 자(Measure) 자체가 흔들려 버리면 개인의 모든 노력은 한순간에 모래성처럼 무너져 내립니다. 우드퍼드가 파헤친 명목 경직성과 상대가격 왜곡의 비극은 바로 거기에 자리 잡고 있습니다. 누군가는 어제의 가격표에 묶여 있고 누군가는 오늘의 가격표를 고쳐 쓰는 그 어긋난 시간의 틈새로 인플레이션의 불길이 번질 때, 똑같이 정직하게 흘린 땀방울의 가치가 아무런 이유 없이 뒤틀리고 뒤엉키며 사람들의 신뢰는 소리 없이 마모됩니다.
결국 수백만 명의 고독한 개인들이 각자의 자리에서 짓는 작은 삶의 집들이 무너지지 않기 위해서는, 모두가 함께 올려다볼 수 있는 변치 않는 북극성이 하늘에 떠 있어야만 합니다. 물리적인 금괴나 손에 잡히는 지폐 다발이 사라진 현금 없는 시대의 허공 속에서도, 화폐가 화폐로서 기능하고 내일의 계약이 오늘의 평안을 보장할 수 있는 유일한 근거는 오직 공동체가 공유하는 기대의 단단함에 있습니다. 중앙은행이 금리라는 보이지 않는 손잡이를 돌리는 일은 누군가의 머리 위에서 권력을 휘두르는 통제가 아니라, 수많은 사람들이 안심하고 내일의 계획을 세울 수 있도록 시간의 수평선을 흔들림 없이 잡아주는 겸손한 파수꾼의 책무입니다.
우드퍼드가 시점 무관적 관점에서의 역사 의존적 공약을 그토록 역설한 이유 또한 인간의 삶이 어제와 오늘과 내일로 끊임없이 이어진 서사이기 때문입니다. 어제 폭풍우가 몰아쳐 부득이하게 배가 항로를 조금 벗어났다면, 폭풍이 그친 오늘 "어제 일은 잊어버리고 지금부터 그냥 똑바로 가자"라고 말하는 선장은 결코 승객들의 깊은 믿음을 얻을 수 없습니다. 어제 벗어난 만큼 오늘과 내일 조금씩 더 방향타를 되돌려 처음에 약속했던 그 항로 위로 기어이 배를 복귀시키는 역사에 대한 책임감, 그 기억하는 약속만이 불안한 시대를 살아가는 사람들의 마음속에서 두려움을 지워낼 수 있습니다.
거시경제 안정화의 미시경제적 기초라는 학문적 과업은 결국 한 사람의 미시적인 숨결과 사회 전체의 거시적인 호흡을 하나의 리듬으로 공명시키는 작업입니다. 자율적으로 흩어져 살아가는 수많은 생활인들이 시장의 마찰과 시차라는 거친 완충 지대를 건너갈 때, 매 순간 미래를 향해 최적의 걸음을 내딛는 그들의 정직한 노력이 결코 헛되지 않도록 보이지 않는 신뢰의 닻을 내리는 일입니다. 수식이 정교해질수록 그 수식이 지켜내야 할 평범한 사람들의 저녁 식탁은 더욱 평온해지며, 그것이야말로 차가운 이성의 언어로 쓰인 경제학이 인간에게 건넬 수 있는 가장 뜨거운 위로이자 해답입니다.
결론 및 핵심 요약 : 거시경제 안정화의 미시경제적 기초가 그리는 미래 통화정책의 나침반
지금까지 1978년 로버트 홀이 쏘아 올린 생애주기·항상소득 가설의 확률적 함의에서 출발하여, 2003년 마이클 우드퍼드가 집대성한 신빅셀식 통화정책 이론과 최적 목표 규칙에 이르기까지 숨 가쁜 지성의 여정을 걸어왔어요. 처음에는 개별 소비자의 한계효용 오일러 방정식이라는 아주 작은 씨앗에서 시작했지만, 그 씨앗이 자라나 칼보의 가격 경직성 모형과 결합하고, 빅셀의 자연이자율과 테일러 원칙을 만나며, 마침내 사회 전체의 후생을 극대화하는 역사 의존적 통화정책 규칙이라는 거대한 숲을 이루는 과정을 두 눈으로 확인하셨을 거예요.
두 거장의 저작을 완독하고 나면, 그동안 뉴스에서 단편적으로만 보던 경제 현상들이 마치 입체적인 지도처럼 한눈에 들어오는 신기한 경험을 하게 됩니다. 왜 중앙은행 총재가 기준금리를 발표할 때 기자회견장의 단어 하나, 눈빛 하나에 전 세계 채권 시장과 외환 시장이 그토록 민감하게 출렁이는지 이제는 명확히 알 수 있잖아요. 그것은 오늘 당장의 금리 수치 때문이 아니라, 중앙은행이 앞으로 어떤 규칙과 책임감을 가지고 인플레이션과 산출량 갭의 경로를 관리해 나갈 것인지에 대한 기대 관리의 신호를 읽어내려는 시장 참여자들의 치열한 미래 계산 때문이니까요.
거시경제 안정화의 미시경제적 기초를 제대로 이해한다는 것은, 결국 경제 정책의 모든 출발점과 도착점에 살아 있는 구체적인 인간을 놓는다는 뜻이에요. 홀이 전후 미국 시계열 데이터와 주가지수 검증을 통해 보여주었듯 가계는 결코 어리석거나 수동적인 존재가 아니며, 우드퍼드가 미시적 효용 기반 후생 분석을 통해 증명했듯 물가 안정은 그 자체로 동떨어진 교조적 목표가 아니라 상대가격 왜곡으로부터 가계의 실질적인 삶의 질과 노동의 효율성을 지켜내기 위한 가장 확실한 수단입니다.
글을 마무리하며 오늘 제가 탐구한 두 권의 고전이 남긴 핵심적인 지혜를 다섯 가지 기둥으로 다시 한번 선명하게 정리해 드릴게요. 바쁜 일상 속에서 경제의 큰 흐름이 흔들릴 때마다 이 다섯 가지 원리를 떠올려 보신다면, 소음에 휩쓸리지 않고 본질적인 신호를 읽어내는 든든한 기준점이 되어줄 거예요.
- 소비 한계효용의 확률보행과 전방위적 정보 반영: 생애 전체의 효용을 극대화하는 합리적 소비자의 오늘 소비 수준 속에는 이미 과거의 소득과 자산에 관한 모든 정보가 응축되어 있으므로, 오직 예상치 못한 새로운 항상소득의 충격만이 소비 경로를 이동시킵니다.
- 자산 가치 변동과 소비 조정의 완만한 동학: 전후 미국 데이터에서 과거 소비나 가처분소득 시차는 미래 소비 예측력이 없으나 실질 주가지수 변동은 유의미한 예측력을 보이는데, 이는 소비자가 미래 부의 변화에 반응하되 실제 소비 습관과 지출을 조정하는 데 수개월의 현실적 시차와 습관 지속성이 작동함을 뜻합니다.
- 기대 관리로서의 중앙은행과 현금 없는 경제의 빅셀식 체제: 통화정책의 핵심 전달 경로는 화폐 수량의 물리적 통제가 아니라 미래 금리와 인플레이션에 대한 민간 기대의 조율에 있으며, 테일러 원칙과 관성적 금리 규칙을 통해 실질금리와 자연이자율의 격차를 관리할 때 물가 수준의 유일한 결정성이 확보됩니다.
- 시차적 가격 설정과 상대가격 왜곡의 후생 비용: 칼보 모형으로 대표되는 명목 가격 및 임금 경직성 아래에서 인플레이션은 동일한 재화들 사이의 상대가격 분산을 초래하여 자원 배분과 노동 투입을 왜곡하므로, 가계 효용의 2차 근사로부터 인플레이션과 산출량 갭을 동시에 안정화해야 하는 미시적 후생 기준이 도출됩니다.
- 시점 무관적 공약과 역사 의존적 최적 목표 규칙: 비용 인상 충격이나 제로 금리 하한과 같은 난관 앞에서 재량적 정책의 안정화 편향을 극복하기 위해서는, 과거의 산출량 갭 변화를 기억하고 물가 수준을 추세로 되돌리는 역사 의존적 목표 규칙에 대한 확고한 공약이 필수적입니다.
서두에서 말씀드렸던 것처럼, 본 글이 지향하는 목표는 두 원전의 엄밀한 미시적 통찰을 바탕으로 자율적 분산 합의 생태계와 시장 마찰의 완충 경계면 위에서 연속 시간의 동적 최적 경로 제어 원리를 작동시켜, 거시적 변동성의 폭풍 속에서도 모든 경제 주체의 일상을 지키는 사회적 후생의 초과 가치를 창출하는 데 있습니다. 홀과 우드퍼드가 쌓아 올린 이 지적 성취가 여러분의 사유 속에서도 오랫동안 따뜻한 통찰로 남기를 진심으로 바랍니다.
거시경제 안정화의 미시경제적 기초 핵심 요약 카드
거시경제 안정화의 미시경제적 기초를 탐구한 로버트 홀과 마이클 우드퍼드의 작업은, 거대한 국가 경제의 안정이 결코 개인의 자율성과 유리된 위로부터의 기계적 통제로 달성될 수 없음을 명증하게 보여줍니다. 불확실한 내일 앞에서도 자신의 삶을 평탄하게 가꾸려는 개별 가계의 시제간 최적화 노력(오일러 방정식)을 존중하고, 시장의 가격 마찰 속에서 발생하는 부당한 상대가격 왜곡을 막기 위해 중앙은행이 일관되고 역사 의존적인 규칙으로 미래의 기대를 단단히 붙들어 줄 때, 비로소 시장은 흔들리지 않는 평온과 지속 가능한 번영에 도달할 수 있습니다. 오늘 함께 나눈 이 깊은 사유의 여정이 거시경제를 바라보는 여러분의 시선에 따뜻한 온기와 예리한 통찰을 동시에 더해 주었기를 소망하며, 깊이 있는 의견이나 감상은 언제든 댓글로 나누어 주세요.
'Tech & Science[기술과 과학] > Econophysics' 카테고리의 다른 글
| 왜 우리는 비합리적인 판단을 반복할까?, 다니엘 카너먼 '생각에 관한 생각' (0) | 2026.09.07 |
|---|---|
| '프랙털 이론과 금융 시장' 차트의 해안선은 무한하다 (0) | 2026.08.26 |
| 우리는 왜 타인에게 물드는가 '이징 모델(Ising Model)과 심리 동조화' (0) | 2026.07.09 |
| 성공적인 M&A를 위한 필수 지침서: 맥킨지 '기업 가치 평가' (1) | 2026.06.25 |
| AI 수술 로봇, 실리콘밸리의 사치인가 아프리카의 생존인가 (3) | 2026.06.01 |


